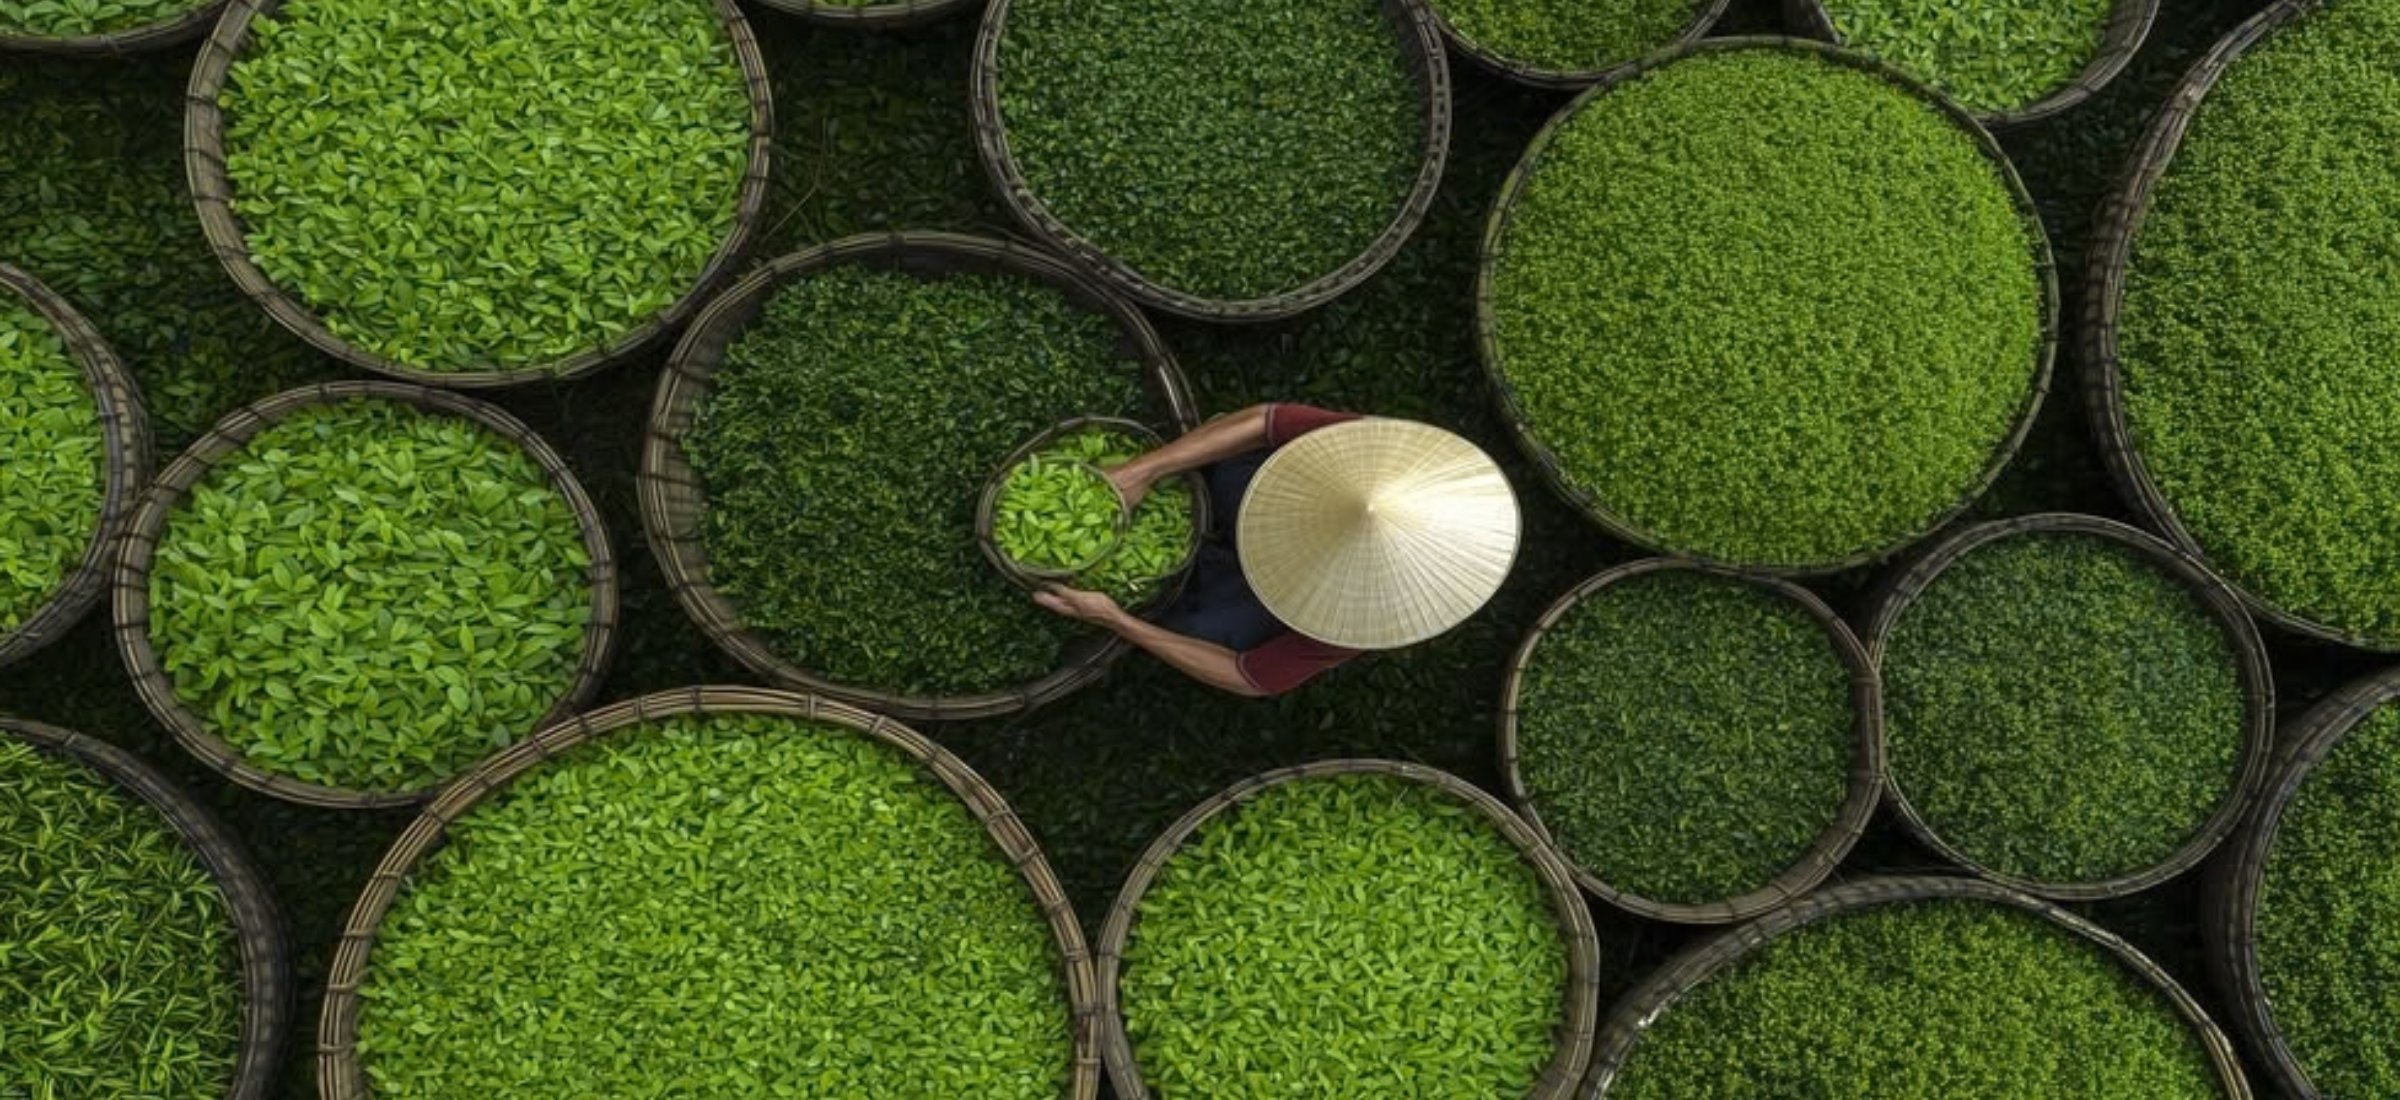
Tout capital finance déjà quelque chose. Une entreprise, un secteur, une manière de produire, quelque part dans le monde. Investir avec impact consiste à choisir quoi, en pleine conscience.
Le mot vient du latin investire, qui signifiait revêtir. On investissait un roi de sa dignité, un évêque de sa charge, en le couvrant d’un habit qui disait sa fonction. L’idée a traversé les siècles avec la même logique : investir, c’est donner une forme à quelque chose, le revêtir d’une intention.
La finance a gardé le geste et laissé filer une partie du sens. Nous parlons d’allocation, de rendement, de supports, et nous parlons rarement de ce que cet argent habille dans l’économie réelle. Ce mois consacré à l’ambition se termine sur une question précise. Notre capital fait exister une certaine économie, et cette économie mérite d’être choisie.
Commençons par une évidence utile. Une somme laissée sur un compte sert de ressource à l’établissement qui la détient, et finance ses propres engagements. Une part investie en actions soutient des entreprises précises, avec leurs métiers et leurs pratiques. Un contrat d’assurance vie alimente les supports qui le composent.
Autrement dit, la question porte rarement sur le fait de financer quelque chose. Elle porte sur notre degré de conscience quant à ce qui est financé. C’est une bonne nouvelle : la marge de manœuvre existe déjà, elle attend simplement d’être exercée.
Le vocabulaire de la finance durable mélange souvent trois démarches distinctes, et les séparer clarifie beaucoup de décisions.
La première consiste à filtrer. On écarte certains secteurs et on retient les entreprises les mieux notées sur des critères environnementaux, sociaux et de gouvernance. La deuxième investit dans des thématiques : énergies renouvelables, eau, santé, éducation, agriculture régénérative. La troisième, l’investissement à impact, vise un résultat mesurable, en plus du rendement financier. Chacune a son intérêt, et chacune demande un degré d’implication différent.
Le terme « impact » circule beaucoup, et la profession lui reconnaît trois conditions assez consensuelles. L’intentionnalité d’abord : le projet vise explicitement un résultat social ou environnemental. L’additionnalité ensuite : le capital rend possible quelque chose qui attendait ce financement. La mesure enfin : les résultats sont suivis, publiés, comparables d’une année sur l’autre.
Ces trois mots forment une grille de lecture très pratique. Devant une proposition, ils donnent trois questions simples. Quelle intention est écrite, qu’est-ce que mon argent permet précisément, et comment le saurai-je dans deux ans ?
Une croyance ancienne associe la finance responsable à un renoncement. La recherche académique donne une réponse plus nuancée. Selon les périodes, les secteurs et les gestionnaires, ces stratégies se comportent tantôt mieux, tantôt en retrait. Les écarts observés restent comparables à ceux de la gestion classique.
Deux choses restent constantes, en revanche. Les critères extra-financiers éclairent des risques bien réels, réglementaires, climatiques, sociaux, qui finissent par se lire dans les comptes. Et les stratégies à impact demandent souvent du temps long, parfois huit à dix ans sur les fonds non cotés. Elles conviennent donc aux poches patrimoniales qui peuvent attendre. La performance se juge donc à horizon égal, et à risque égal.
Voici l’angle que je trouve le plus fécond. Beaucoup de femmes soutiennent déjà des causes précises : l’éducation des filles, la santé des femmes, l’entrepreneuriat africain, la transition alimentaire, la culture. Leur philanthropie porte cette direction depuis des années, pendant que leur allocation financière suit une logique séparée.
Rapprocher les deux crée une puissance nouvelle. Le don soutient, l’investissement structure, et les deux avancent dans la même direction. C’est ma manière de voir les choses. Une femme qui finance ce qu’elle connaît devient une investisseuse redoutable, puisqu’elle évalue de près ce que les autres regardent de loin.
L’offre s’est élargie, et elle couvre désormais tous les niveaux d’engagement. Des fonds cotés labellisés pour la partie liquide. Des obligations vertes et sociales pour la partie de rendement régulier. Des fonds de capital-investissement à impact pour les tickets longs. De la dette privée, de la microfinance, des foncières solidaires, du financement direct d’entreprises.
Chaque véhicule a ses propres règles de liquidité, de ticket minimum et de fiscalité, qui varient selon les pays. La conversation avec son conseil gagne beaucoup à commencer par la direction souhaitée, la durée acceptée et la part du patrimoine concernée. Le produit vient ensuite, et il vient facilement.
Les labels aident à trier et méritent une lecture attentive. Trois questions suffisent pour se faire une idée juste. Quelle méthodologie le fonds applique-t-il, quels indicateurs publie-t-il chaque année, et quelle part du portefeuille relève vraiment de la thématique annoncée ?
Les maisons sérieuses répondent volontiers, avec des documents clairs et des chiffres suivis dans le temps. C’est un excellent test, et il se pratique en quelques minutes.
Détenir une part d’une entreprise donne aussi le droit de s’exprimer. Voter aux assemblées générales, soutenir une résolution, rejoindre un collectif d’actionnaires : ces gestes pèsent davantage qu’on le croit, surtout lorsqu’ils viennent de détentrices installées.
C’est probablement la dimension la plus intéressante de l’investissement à impact. Le capital produit un rendement, il finance une économie choisie, et il porte une voix dans les décisions qui façonnent cette économie.
Un capital rapporte. Un capital dirigé rapporte et transforme. La seule différence tient à l’intention écrite au départ.
Septembre a suivi un chemin simple : le revenu devient patrimoine, le patrimoine devient liberté, la liberté devient capacité d’action. Cette dernière étape lui donne sa portée. Notre argent finance déjà le monde qui vient, et choisir lequel relève entièrement de nous.